

Consorsbank

- 10.06K Rezensionen
- 4,6
- Downloads
- 1.000.000+
 Analyse von Appgk
Ich habe die Consorsbank-App vor allem unter einem praktischen Gesichtspunkt betrachtet: Wie gut hilft sie mir, wenn ich Bankgeschäfte und Geldanlage unterwegs erledigen möchte, und wo entstehen dabei die typischen Reibungspunkte? Mein Eindruck fällt insgesamt positiv aus. Die Anwendung verbindet klassisches Banking mit Investing und richtet sich damit an Menschen, die nicht für jede Aufgabe zwischen mehreren Finanz-Apps wechseln möchten. Gleichzeitig ist sie kein Werkzeug, das jede finanzielle Entscheidung automatisch einfacher macht. Gerade bei sicherheitsrelevanten Schritten, Wertpapieraufträgen und der ersten Einrichtung braucht man etwas Geduld.
Die App gehört zur Kategorie Finanzen und wird von BNP Paribas S.A. Niederlassung Deutschland entwickelt. Sie ist kostenlos erhältlich und für alle Altersgruppen freigegeben. Im Store kommt sie auf einen Durchschnitt von 4,6 bei rund 25.000 Bewertungen; außerdem wurde sie bereits über eine Million Mal installiert. Diese Reichweite passt zu meinem Eindruck, dass Consorsbank nicht nur für erfahrene Anleger gedacht ist, sondern ebenso für Menschen, die ihr Girokonto und erste Investment-Schritte an einem Ort verwalten möchten.
Wo die Nutzung im Alltag ins Stocken geraten kann
Der erste Stolperstein liegt nicht unbedingt in der Bedienoberfläche, sondern in den Erwartungen. Wer eine Banking-App öffnet, möchte meistens schnell den Kontostand prüfen, eine Überweisung ausführen oder eine Zahlung nachvollziehen. Wer zusätzlich investieren will, erwartet dagegen Informationen, Auswahlmöglichkeiten und eine sorgfältige Bestätigung. Consorsbank bringt diese beiden Bereiche zusammen, aber sie fühlen sich nicht immer wie derselbe Vorgang an. Für eine Überweisung brauche ich eine andere Aufmerksamkeit als für eine Anlageentscheidung, und genau dieser Wechsel sollte mir bewusst sein.
Bei sensiblen Vorgängen ist es sinnvoll, nicht hektisch durch die App zu tippen. Eine Zahlung kann schnell erledigt sein, während ein Wertpapierauftrag eine Prüfung von Betrag, Richtung und Ausführung verlangt. Mein wichtigster praktischer Rat lautet deshalb: Banking-Aufgaben und Anlageaufgaben gedanklich trennen, auch wenn sie in derselben Anwendung liegen. Das verhindert, dass ich aus Gewohnheit eine Investment-Funktion genauso schnell behandle wie eine alltägliche Kontobewegung.
Ein weiterer Reibungspunkt entsteht, wenn eine Anmeldung oder Bestätigung nicht sofort funktioniert. Nutzer vermuten dann oft, die App sei fehlerhaft. In der Praxis können aber auch eine unterbrochene Internetverbindung, ein veralteter App-Stand, eine nicht abgeschlossene Sicherheitsfreigabe oder eine vorübergehende Störung außerhalb des eigenen Geräts dahinterstecken. Ich prüfe deshalb zuerst die einfachen Ursachen, bevor ich einen Vorgang mehrfach wiederhole. Gerade bei Bankgeschäften ist mehrfaches blindes Bestätigen keine gute Gewohnheit.
Die aktuelle Version ist 2.6.1 und setzt mindestens iOS oder Android 9 voraus. Das ist für viele Geräte kein Problem, kann aber bei älteren Smartphones relevant werden. Wer ein älteres Gerät nutzt, sollte vor der Einrichtung prüfen, ob das Betriebssystem die Anwendung unterstützt. Ein nicht kompatibles System lässt sich nicht durch erneutes Installieren reparieren. In diesem Fall ist ein Systemupdate oder ein moderneres Gerät die sinnvollere Lösung, sofern beides möglich ist.
Die Einrichtung ohne unnötige Umwege vorbereiten
Für die erste Nutzung würde ich mir einen ruhigen Moment nehmen und nicht zwischen Supermarkt, Bahnsteig und schlechtem Mobilfunk starten. Die App ist zwar für unterwegs gedacht, aber die Einrichtung eines Bankzugangs ist keine Aufgabe, die ich nebenbei erledigen möchte. Ich halte die benötigten Zugangsdaten bereit, achte auf eine stabile Verbindung und lese jeden Bestätigungsschritt vollständig. Das klingt banal, spart aber später viel Zeit, wenn eine Anmeldung oder Freigabe nicht so funktioniert wie erwartet.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Wichtig ist außerdem, zwischen dem Zugang zur App und einzelnen Freigaben zu unterscheiden. Ein erfolgreicher Startbildschirm bedeutet nicht automatisch, dass jeder Banking-Vorgang bereits vollständig eingerichtet ist. Wenn eine Funktion eine zusätzliche Bestätigung verlangt, sollte ich diesen Schritt gezielt abschließen, statt die App zu schließen und später zu rätseln, an welcher Stelle die Einrichtung stehen geblieben ist.
Bei der Gerätevorbereitung gehören auch die grundlegenden Dinge dazu: ausreichend Akkuladung, eine funktionierende Internetverbindung und die aktuelle Version der Anwendung. Ich würde die App nicht unmittelbar vor einer dringend benötigten Überweisung zum ersten Mal öffnen. Besser ist ein kurzer Testlauf mit dem Einloggen und dem Aufrufen der relevanten Bereiche. So merke ich frühzeitig, ob mein Gerät, mein Zugang und die gewünschte Funktion zusammenspielen.
Die besten Aspekte von Consorsbank
Das solltest du über Consorsbank wissen
Die kostenlose Verfügbarkeit ist ein klarer Vorteil für den Einstieg. Trotzdem sollte niemand daraus schließen, dass Banking oder Investing ohne eigene Verantwortung funktionieren. Die App kann mir Informationen und Abläufe an einem Ort bereitstellen, aber sie ersetzt weder die Prüfung einer Überweisung noch die Entscheidung, ob eine Geldanlage zu meinem Risiko und meinem zeitlichen Horizont passt.
Ein sinnvoller Arbeitsablauf für Banking und Investing
Im täglichen Gebrauch würde ich die Anwendung in drei kurzen Schritten nutzen. Zuerst prüfe ich den Kontostand und die jüngsten Bewegungen. Danach erledige ich notwendige Bankaufgaben wie eine Überweisung. Erst wenn dieser Teil abgeschlossen ist, wechsle ich bewusst zum Investmentbereich. Diese Reihenfolge hat einen praktischen Nutzen: Ich vermische keine laufenden Zahlungen mit einer Anlageentscheidung und sehe besser, welcher Betrag tatsächlich verfügbar ist.
Ein realistisches Beispiel ist die monatliche Finanzroutine. Ich kontrolliere nach dem Gehaltseingang, ob regelmäßige Abbuchungen plausibel aussehen, gleiche eine erwartete Zahlung ab und schaue anschließend auf meine geplanten Anlageaktivitäten. Wenn ich dabei eine Abweichung entdecke, kläre ich zunächst die Kontobewegung, bevor ich zusätzlich Geld investiere. Die gemeinsame App macht diesen Überblick bequem, aber sie verlangt von mir, die Bereiche gedanklich sauber zu ordnen.
Für Einsteiger ist besonders hilfreich, nicht sofort jede verfügbare Investmentfunktion ausprobieren zu wollen. Ich würde zunächst beobachten, wie die Kontenansicht, Bewegungen und Bestätigungen funktionieren. Danach kann ich mich in Ruhe mit den Anlageoptionen beschäftigen. Der Vorteil dieser Vorgehensweise ist nicht nur weniger Stress. Ich entwickle auch ein besseres Gefühl dafür, welche Vorgänge sofortige Liquidität betreffen und welche auf einen längerfristigen Zweck ausgerichtet sind.
Bei einem Wertpapierauftrag kontrolliere ich vor der endgültigen Bestätigung mindestens den ausgewählten Titel, die gewünschte Richtung, die Stückzahl oder den Betrag und die verwendete Auftragsart, soweit diese Angaben im jeweiligen Ablauf angezeigt werden. Ich verlasse mich nicht darauf, dass eine frühere Auswahl noch korrekt ist. Gerade auf einem kleinen Smartphone-Bildschirm kann ein kurzer Blick auf die Zusammenfassung einen teuren Irrtum verhindern.
Was ich tue, wenn ein Vorgang nicht weitergeht
Wenn die App beim Laden hängen bleibt, gehe ich schrittweise vor. Zuerst prüfe ich, ob andere Anwendungen eine Internetverbindung haben. Danach beende ich die Consorsbank-App vollständig und starte sie erneut. Hilft das nicht, kontrolliere ich, ob ein Update bereitsteht und ob mein Betriebssystem die Mindestanforderung erfüllt. Diese Reihenfolge ist besser, als sofort die Anwendung zu löschen, denn eine Neuinstallation kann zusätzliche Einrichtungsschritte auslösen.
Screenshots
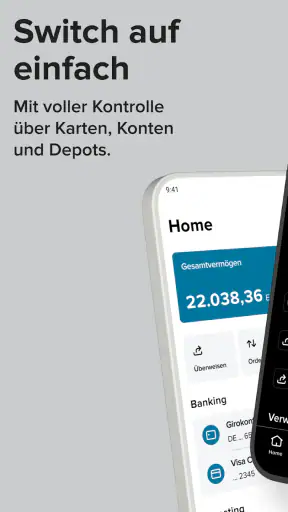
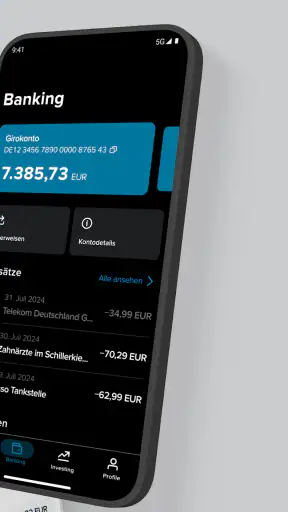
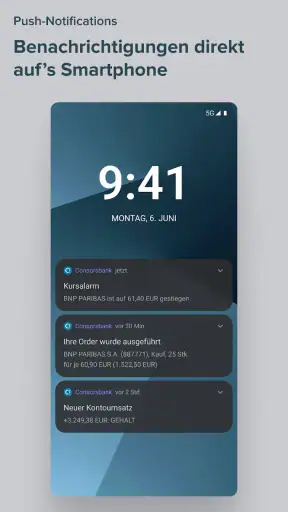
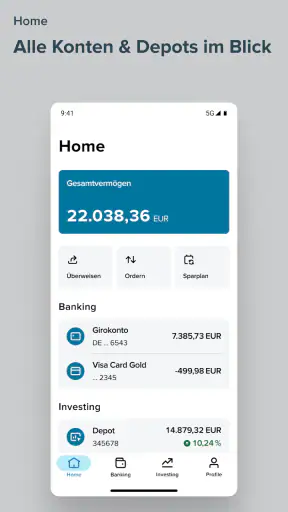
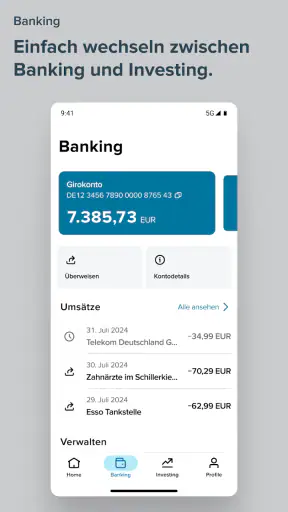
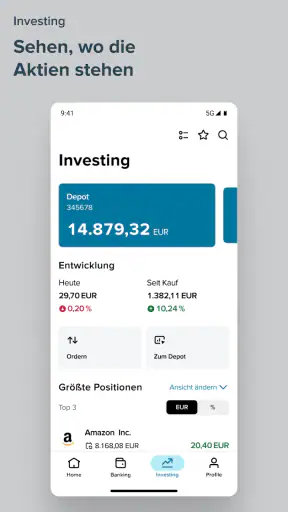
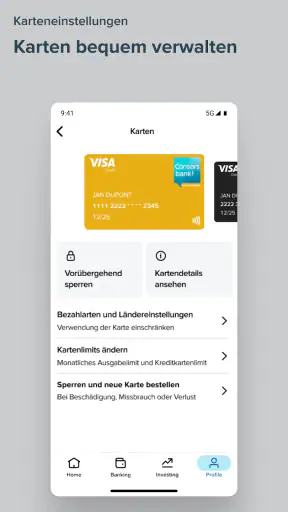
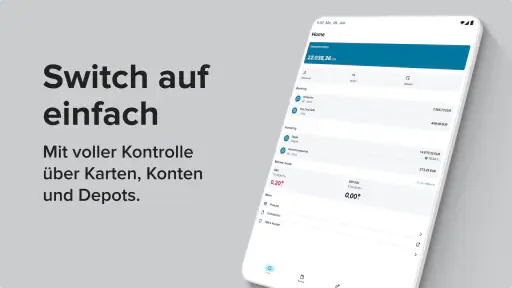
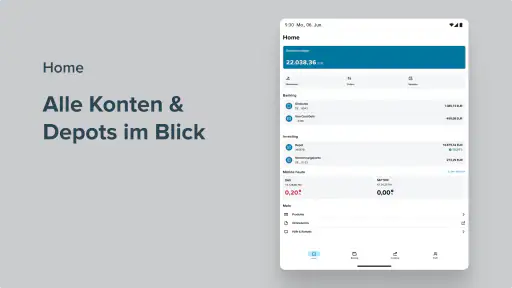
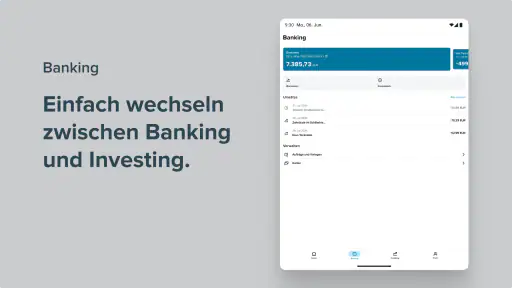
Bei einer abgebrochenen Überweisung oder einer unklaren Bestätigung wiederhole ich den Auftrag nicht sofort. Ich prüfe zuerst, ob die Bewegung bereits im Konto, in einer Übersicht oder im Verlauf auftaucht. So vermeide ich eine doppelte Zahlung. Wenn der Status nicht eindeutig ist, sichere ich die relevanten Angaben für den späteren Supportkontakt und kläre den Vorgang, bevor ich einen neuen Auftrag anlege.
Dasselbe gilt für Anlageaufträge. Wenn die App nach dem Absenden nicht direkt eine eindeutige Rückmeldung zeigt, sollte ich nicht automatisch ein zweites Mal kaufen oder verkaufen. Ein kurzer technischer Stillstand kann bedeuten, dass der Auftrag bereits verarbeitet wird oder dass nur die Anzeige nicht aktualisiert wurde. Ich prüfe daher zuerst den Auftrags- oder Depotbereich, sofern der Vorgang dort sichtbar ist, und handle erst danach weiter.
Ein nicht offensichtlicher, aber wichtiger Tipp ist die Trennung zwischen Anzeigeproblem und Kontoproblem. Wenn nur ein einzelner Bereich nicht lädt, während andere Ansichten funktionieren, liegt die Ursache möglicherweise nicht bei meinen Zugangsdaten. Umgekehrt deutet ein vollständiger Anmeldefehler eher auf Zugang, Sicherheitsfreigabe, Netzwerk oder eine allgemeine Störung hin. Diese Unterscheidung hilft, gezielter vorzugehen und nicht bei jeder kleinen Verzögerung die gesamte Einrichtung neu zu beginnen.
Wann die App wahrscheinlich nicht die Ursache ist
Finanz-Apps stehen in einer Kette aus mehreren Systemen. Mein Smartphone, das Betriebssystem, die Internetverbindung, die App, die Sicherheitsbestätigung und die Bankinfrastruktur müssen gemeinsam funktionieren. Deshalb kann eine App korrekt arbeiten, obwohl ein Vorgang gerade nicht möglich ist. Ein instabiles WLAN, ein überlastetes Mobilfunknetz oder ein Gerät, das Hintergrundprozesse aggressiv beendet, kann sich für mich genauso anfühlen wie ein Fehler in der Anwendung.
Auch die Darstellung kann täuschen. Eine verzögerte Aktualisierung bedeutet nicht automatisch, dass eine Zahlung verloren gegangen ist. Bei Kontobewegungen und Wertpapieraufträgen ist der Status entscheidend, nicht allein das, was unmittelbar nach dem Tippen auf dem Bildschirm erscheint. Ich warte bei unklaren Vorgängen lieber kurz, prüfe die Übersicht erneut und vermeide parallele Wiederholungen.
Wer Benachrichtigungen oder Bestätigungen nicht erhält, sollte außerdem die Geräteeinstellungen prüfen. Energiesparmodi, deaktivierte Mitteilungen oder Einschränkungen für die App können den Ablauf beeinflussen. Ich würde dabei nur die üblichen Systemeinstellungen kontrollieren und keine Sicherheitsmaßnahmen leichtfertig abschalten. Bei einer Banking-Anwendung ist es wichtiger, den Zugang geschützt zu halten, als jede Komfortoption zu erzwingen.
Wenn die technischen Standardprüfungen nichts ändern, ist der richtige nächste Schritt der offizielle Support der Consorsbank. Ich halte dann möglichst genau fest, wann der Fehler auftrat, welche Funktion betroffen war und ob eine Fehlermeldung erschien. Persönliche Zugangsdaten oder vollständige Sicherheitsinformationen gehören nicht in ungesicherte Nachrichten. Diese Vorbereitung macht eine Supportanfrage verständlicher, ohne sensible Daten unnötig weiterzugeben.
Für wen Consorsbank besonders gut passt
Ich sehe die größte Stärke bei Nutzern, die ihr alltägliches Banking und erste oder regelmäßige Investmentaktivitäten in einer Anwendung bündeln möchten. Wer nicht ständig zwischen einer klassischen Bank-App und einem separaten Depotanbieter wechseln will, bekommt hier einen nachvollziehbaren zentralen Einstieg. Das ist besonders angenehm, wenn ich vor einer Anlageentscheidung zunächst meine laufende finanzielle Situation prüfen möchte.
Auch für Menschen, die ihr bestehendes Banking modernisieren wollen, kann die App interessant sein. Die Kombination aus Kontoverwaltung und Investing macht es leichter, die beiden Themen regelmäßig gemeinsam zu betrachten. Dabei sollte man sich allerdings eine eigene Routine schaffen. Eine zentrale App ist nur dann ein Vorteil, wenn ich nicht einfach alles ungeprüft an einem Ort liegen lasse, sondern Kontobewegungen, verfügbare Mittel und Anlageziele bewusst auseinanderhalte.
Die breite Akzeptanz im Store spricht dafür, dass die Anwendung für viele unterschiedliche Nutzer funktioniert. Ihre Bewertung von 4,6 bei ungefähr 25.000 abgegebenen Bewertungen ist ein gutes Signal für die allgemeine Alltagstauglichkeit, ersetzt aber nicht den persönlichen Test. Banking-Erfahrungen hängen stark vom Gerät, vom eigenen Zugang und vom gewünschten Funktionsumfang ab.
Wann eine andere Lösung sinnvoller sein kann
Ich würde Consorsbank nicht automatisch jedem empfehlen. Wer ausschließlich ein sehr schlichtes Girokonto benötigt und keinerlei Interesse an Investing hat, könnte eine noch stärker auf reine Kontoverwaltung konzentrierte Lösung als übersichtlicher empfinden. Umgekehrt kann ein sehr aktiver Anleger eine spezialisierte Depotumgebung bevorzugen, wenn er besonders detaillierte Analysewerkzeuge oder einen auf Wertpapierhandel zugeschnittenen Arbeitsablauf sucht.
Auch Nutzer mit einem nicht unterstützten älteren Betriebssystem sollten vor der Entscheidung ihre technische Ausgangslage prüfen. Die App setzt mindestens Version 9 voraus. Wer dieses Niveau nicht erreicht, wird mit allgemeinen Neustarttipps nicht weiterkommen. In diesem Fall ist eine andere kompatible Lösung oder ein Gerätewechsel realistischer als der Versuch, die Installation zu erzwingen.
Für Personen, die bei Finanzthemen möglichst wenig selbst prüfen möchten, ist die App ebenfalls nicht die richtige Abkürzung. Sie erleichtert den Zugang zu Banking und Investing, nimmt mir aber nicht die Verantwortung für Empfänger, Beträge, Aufträge und Anlageentscheidungen ab. Gerade die Nähe von Konto und Depot kann dazu verleiten, verfügbares Geld zu schnell als investierbar zu betrachten. Ich würde deshalb immer einen festen Notgroschen und kommende Zahlungen berücksichtigen, bevor ich Anlagegeld verschiebe.
Mein praktisches Fazit nach dem Test
Consorsbank überzeugt mich vor allem durch die Verbindung von Banking und Investing in einer einzigen kostenlosen App. Der Ansatz ist im Alltag sinnvoll, weil ich Kontobewegungen und Anlageaktivitäten nicht in getrennten Anwendungen zusammensuchen muss. Die Anwendung eignet sich besonders für Nutzer, die beides regelmäßig verwenden möchten und bereit sind, bei sicherheitsrelevanten Schritten aufmerksam zu bleiben.
Die wichtigste Einschränkung liegt weniger in der Idee als in der nötigen Sorgfalt. Einrichtung, Anmeldung und Bestätigung können bei technischen oder sicherheitsbezogenen Problemen Geduld verlangen. Wer bei einem unklaren Status sofort einen Auftrag wiederholt, macht sich das Leben unnötig schwer. Mein bewährter Ablauf ist deshalb: Verbindung prüfen, App und System kontrollieren, Status nachsehen, erst dann erneut handeln.
Die App wurde am 6. Dezember 2014 veröffentlicht und liegt inzwischen in Version 2.6.1 vor. Für mich wirkt sie damit wie eine etablierte Lösung, deren eigentlicher Wert in der Verbindung zweier Finanzbereiche liegt. Ich würde sie einem Freund empfehlen, der ein zentrales Werkzeug für Konto und Geldanlage sucht, aber auch klar sagen: Die App vereinfacht den Weg, nicht die Verantwortung.
Unterm Strich ist Consorsbank eine gute Wahl für den kombinierten Alltag aus Überweisungen, Kontrolle und Investing. Wer nur ein minimalistisches Bankkonto braucht, sehr spezielle Profiwerkzeuge erwartet oder ein zu altes Betriebssystem verwendet, sollte sich nach einer passenderen Alternative umsehen. Für alle anderen lohnt sich ein ruhiger Einstieg mit einem einfachen Testlauf. So zeigt sich schnell, ob die Verbindung aus Banking und Anlageverwaltung zum eigenen Finanzalltag passt.
Häufig gestellte Fragen zu Consorsbank
Was ist Consorsbank und welche Funktionen bietet die App?
Die Consorsbank-App ist die mobile Banking-Anwendung der Consorsbank für iOS und Android. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre Karten einsehen. Je nach Produkt lassen sich außerdem Wertpapierdepots, Sparpläne und Börseninformationen mobil abrufen. Der genaue Funktionsumfang kann sich durch Updates und persönliche Vertragsprodukte unterscheiden.
Wie sicher ist das mobile Banking mit der Consorsbank-App?
Die App verwendet verschiedene Sicherheitsmechanismen, damit Banking und Wertpapierverwaltung geschützt bleiben. Dazu gehören eine gesicherte Anmeldung, Gerätebindung beziehungsweise Freigabeverfahren und je nach Vorgang zusätzliche Bestätigungen. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, ihr Smartphone mit einer Displaysperre schützen und Zugangsdaten niemals weitergeben. Auch bei Sicherheitsfunktionen bleibt es wichtig, verdächtige Nachrichten und unbekannte Links zu vermeiden.
Kann ich mit der Consorsbank-App Überweisungen durchführen und Zahlungen freigeben?
Ja, die App ermöglicht normalerweise das Erstellen und Ausführen von Überweisungen innerhalb des verfügbaren Kontorahmens. Je nach Auftrag können Empfänger, Betrag und Verwendungszweck eingegeben und die Zahlung anschließend über das eingerichtete Sicherheitsverfahren bestätigt werden. Auch bestimmte Aufträge oder Änderungen müssen möglicherweise zusätzlich freigegeben werden. Vor dem Absenden sollten alle Daten sorgfältig kontrolliert werden, da Fehlüberweisungen nicht immer problemlos rückgängig gemacht werden können.
Kann ich mein Consorsbank-Depot und Wertpapiergeschäfte mobil verwalten?
Für Kunden mit einem Consorsbank-Depot bietet die App in der Regel Zugriff auf Depotbestand, Wertpapierkurse und wichtige Kontoinformationen. Je nach Freischaltung können auch Käufe, Verkäufe und Sparpläne mobil vorbereitet oder beauftragt werden. Wertpapierhandel ist mit Risiken verbunden, da Kurse schwanken und Verluste möglich sind. Vor einer Order sollten Nutzer Kosten, Handelsplatz, Ausführung und die aktuellen Produktinformationen prüfen.
Was sollte ich vor dem Download und der Nutzung der Consorsbank-App beachten?
Vor dem Download sollte geprüft werden, ob das Smartphone die aktuelle iOS- oder Android-Version unterstützt und ausreichend Speicherplatz vorhanden ist. Für die Nutzung werden ein Consorsbank-Zugang sowie ein kompatibles Freigabeverfahren benötigt. Eine stabile Internetverbindung ist ebenfalls wichtig, besonders bei Überweisungen oder Handelsaufträgen. Die App ersetzt keine persönliche Finanzberatung; bei komplizierten Anlageentscheidungen sollten Nutzer die offiziellen Informationen der Bank sorgfältig lesen.













